Anthropic avant son IPO en bourse : ce que révèlent vraiment ces chiffres qui font tourner la tête
Pour la première fois, les comptes d’Anthropic sortent de l’ombre. Le projet de prospectus consulté par le Wall Street Journal décrit une entreprise dont les ventes ont été multipliées par quinze en un an, qui affiche une perte comptable vertigineuse et qui s’est engagée à dépenser des centaines de milliards de dollars en puissance de calcul.
L’essentiel
- Anthropic a réalisé 16,3 milliards de dollars de chiffre d’affaires au premier semestre 2026, contre 1,1 milliard un an plus tôt.
- Sa perte nette atteint 80,7 milliards de dollars sur six mois, dont environ 72 milliards de charges comptables sans sortie d’argent, liées à la réévaluation de ses financements.
- L’entreprise s’est engagée à payer plus de 600 milliards de dollars de calcul et d’infrastructure sur une dizaine d’années, dont environ 80 % ne sont pas résiliables.
- Deux clients non nommés pèsent à eux seuls environ un cinquième des ventes du semestre.
- L’introduction en bourse est attendue en novembre 2026, avec une valorisation évoquée entre 1 500 et 2 000 milliards de dollars.
D’où viennent ces chiffres ?
Anthropic a annoncé le 1er juin 2026 avoir déposé de façon confidentielle un projet de prospectus S-1 auprès de la Securities and Exchange Commission (SEC), le gendarme de la bourse américaine. Ce formulaire S-1 est la déclaration d’enregistrement qu’une entreprise doit faire valider avant toute offre de valeurs mobilières au public. Tant que l’autorité ne l’a pas examiné, ce dépôt auprès de la SEC reste privé. Les chiffres qui circulent depuis le 20 octobre viennent d’une version de travail consultée par le Wall Street Journal. Anthropic n’a pas commenté.
Ces données doivent donc être lues comme provisoires : elles peuvent encore bouger avant la publication du prospectus préliminaire, celui que les financiers surnomment « red herring » à cause de l’avertissement imprimé en rouge sur sa couverture, puis du prospectus définitif. Elles donnent malgré tout la première photographie financière complète de l’éditeur de Claude, jusqu’ici connu seulement par ses levées de fonds et quelques indicateurs choisis, comme n’importe quelle start-up non cotée.
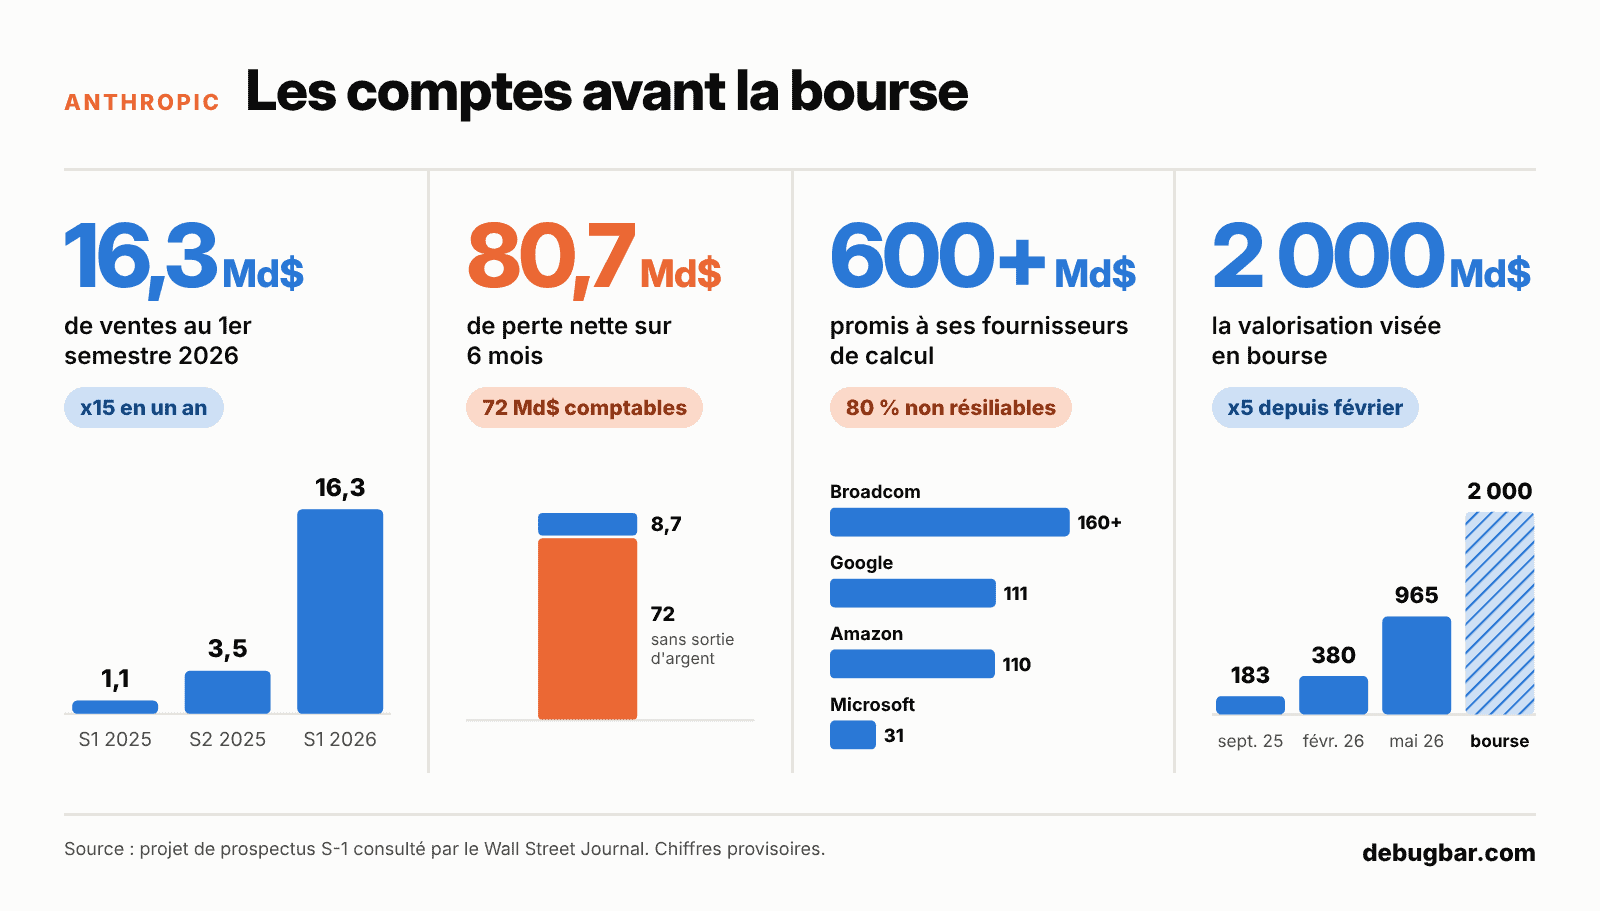
L’infographie ci-dessous rassemble les chiffres principaux du dossier.
Des ventes multipliées par quinze en un an
Le premier semestre 2026 s’est clos sur 16,3 milliards de dollars de chiffre d’affaires, contre 1,1 milliard sur la même période de 2025. D’après ses comptes annuels 2025 repris dans le document, Anthropic avait vendu pour environ 4,6 milliards de dollars sur l’année, plus de douze fois son niveau de 2024.
L’accélération se lit trimestre par trimestre. Le deuxième trimestre 2026 a dépassé 11,5 milliards de dollars, et le troisième trimestre aurait atteint 16,8 milliards, soit une hausse d’environ 45 % en trois mois. À lui seul, ce troisième trimestre pèse plus lourd que tout le premier semestre.
| Période | Chiffre d’affaires | Évolution |
|---|---|---|
| Année 2025 | ≈ 4,6 Md$ | plus de x12 sur un an |
| 1er semestre 2025 | 1,1 Md$ | |
| 1er semestre 2026 | 16,3 Md$ | x15 sur un an |
| 2e trimestre 2026 | ≈ 11,5 Md$ | |
| 3e trimestre 2026 | ≈ 16,8 Md$ | +45 % sur un trimestre |
Les annonces de l’entreprise racontaient déjà cette trajectoire. En septembre 2025, Anthropic revendiquait un revenu annualisé de plus de 5 milliards de dollars. En février 2026, lors de sa série G, elle passait à 14 milliards, avec plus de 500 clients dépensant chacun plus d’un million de dollars par an, et un Claude Code qui dépassait à lui seul 2,5 milliards de dollars de revenu annualisé. Le moteur est clairement l’entreprise : les API, les agents et les outils pour développeurs, bien plus que les abonnements grand public.
80,7 milliards de pertes : un chiffre trompeur ?
La ligne qui a fait les titres est le résultat net : une perte de 80,7 milliards de dollars sur six mois, contre environ 13 milliards au premier semestre 2025. Sur l’ensemble de 2025, la perte nette atteignait déjà environ 42 milliards.
Le gros de ce montant ne correspond à aucune sortie d’argent. Environ 72 milliards de dollars viennent de la réévaluation comptable des obligations convertibles et d’autres instruments de financement. Le mécanisme est contre-intuitif : quand la valeur d’Anthropic grimpe, ces titres, convertibles en actions, valent plus cher, et la hausse de leur valeur s’inscrit comme une charge dans le compte de résultat. Plus l’entreprise vaut cher, plus sa perte comptable gonfle.
| Composante de la perte (1er semestre 2026) | Montant |
|---|---|
| Perte nette totale | 80,7 Md$ |
| dont réévaluation des financements (sans sortie d’argent) | ≈ 72 Md$ |
| dont autres charges et pertes d’exploitation | ≈ 8,7 Md$ |
Retirer ces éléments ne rend pas l’entreprise rentable pour autant. En 2025, sa perte opérationnelle hors éléments non monétaires s’élevait à environ 8 milliards de dollars. Selon l’entreprise, le troisième trimestre 2026 marquerait un tournant, avec un bénéfice ajusté et un flux de trésorerie disponible positif. Ce bénéfice reste un indicateur maison : il ne s’agit pas d’un profit au sens comptable. Ces indicateurs maison, calculés hors normes comptables américaines, restent à confirmer dans le prospectus définitif.
La facture du calcul
Faire tourner Claude coûte cher. Pour une entreprise de technologie informatique qui vend de l’IA, la puissance de calcul est une matière première, et chez Anthropic sa facture progresse vite. Anthropic a consacré près de 9 milliards de dollars au calcul et à l’infrastructure au premier semestre 2026, contre environ 2,3 milliards un an plus tôt et 7,3 milliards sur toute l’année 2025.
Le vrai sujet se situe dans les engagements futurs. Le projet de prospectus mentionne plus de 600 milliards de dollars de dépenses de calcul, de cloud et d’infrastructure engagées sur une dizaine d’années, contre 518 milliards dans une version antérieure. Environ 80 % de ces montants ne sont pas résiliables : Anthropic devra les payer même si la demande ralentit. Le total pourrait approcher 750 milliards si les négociations en cours aboutissent.
| Fournisseur | Engagement estimé |
|---|---|
| Broadcom (puces conçues avec Google) | plus de 160 Md$ |
| Google Cloud | ≈ 111 Md$ |
| AWS (Amazon) | ≈ 110 Md$ |
| Nscale et Lambda (puces Nvidia) | jusqu’à 86 Md$, d’ici 2033-2034 |
| Microsoft Azure | ≈ 31 Md$ |
Rapportés aux ventes, ces chiffres montrent l’ampleur du pari. Au rythme du troisième trimestre, Anthropic réalise environ 67 milliards de dollars de chiffre d’affaires annualisé. Ses engagements représentent donc environ neuf années de ventes à ce niveau.
Les risques que l’entreprise reconnaît
Un prospectus doit lister les facteurs de risque, et celui d’Anthropic en contient plusieurs qui intéressent directement ses clients.
Le premier est la concentration des ventes. Environ un cinquième du chiffre d’affaires du semestre, soit plus de 3 milliards de dollars, provient de deux clients dont le nom n’est pas communiqué, et certains grands comptes n’ont pas de contrat de long terme. Le départ de l’un d’eux se verrait immédiatement dans les comptes.
Le deuxième touche aux prix. Anthropic cite le risque d’une baisse des tarifs des modèles et d’une migration des clients vers des modèles ouverts, que des acteurs comme Nvidia ou les laboratoires chinois publient à un rythme soutenu. Le troisième concerne ses infrastructures : l’énergie, le foncier et l’opposition locale aux centres de données peuvent retarder la mise en service des capacités promises. Le document évoque enfin les risques propres à l’IA, comme des comportements non prévus des modèles, des fuites de données ou des cyberattaques dont le coût pourrait dépasser la couverture d’assurance.
Alphabet et Amazon, actionnaires et fournisseurs
L’introduction en bourse va surtout fixer la valeur de deux participations. Amazon a investi au moins 8 milliards de dollars entre 2023 et 2024, puis a renforcé sa position. Selon les dépôts publics d’Amazon, sa participation était valorisée à 190,4 milliards de dollars en juin 2026, entre actions privilégiées et obligations convertibles. Alphabet, maison mère de Google, a investi à partir de 2023 et détiendrait environ 14 % du capital.
Les estimations d’analystes situent la part d’Amazon entre 15 et 21 %, et celle d’Alphabet entre 10 et 15 %. À une valorisation de 2 000 milliards de dollars, cela représenterait de 300 à 400 milliards pour Amazon et de 200 à 300 milliards pour Alphabet. Le prospectus définitif donnera les pourcentages exacts.
La relation va dans les deux sens. Google et Amazon figurent aussi parmi les premiers fournisseurs de calcul d’Anthropic, avec plus de 100 milliards de dollars d’engagements chacun. Une partie de l’argent investi revient donc sous forme d’achats de cloud. Google se retrouve dans une position singulière : actionnaire et fournisseur d’Anthropic, il le concurrence aussi frontalement avec Gemini.
Une valorisation multipliée par quinze en quatorze mois
La trajectoire de valorisation d’Anthropic suit celle de ses ventes, en franchissant une marche supplémentaire à chaque tour de table. Les montants ci-dessous sont des valorisations post-money, c’est-à-dire la valeur de l’entreprise une fois l’argent du tour versé. Chaque financement a attiré de nouveaux investisseurs : la série G de février 2026 était menée par le fonds singapourien GIC et Coatue.
| Tour | Date | Montant levé | Valorisation |
|---|---|---|---|
| Série E | mars 2025 | 3,5 Md$ | 61,5 Md$ |
| Série F | septembre 2025 | 13 Md$ | 183 Md$ |
| Série G | février 2026 | 30 Md$ | 380 Md$ |
| Tour de mai 2026 | mai 2026 | 65 Md$ | 965 Md$ |
| Introduction en bourse | novembre 2026 (visée) | non communiqué | 1 500 à 2 000 Md$ (évoqué) |
Goldman Sachs et Morgan Stanley pilotent l’opération. Les premières discussions évoquaient jusqu’à 2 000 milliards de dollars. Selon Reuters, une partie des investisseurs table désormais plutôt sur 1 500 milliards. Aucun prix d’introduction n’est fixé : Anthropic indique seulement que le nombre d’actions de la société proposées et leur prix seront arrêtés après l’examen de la SEC. Cette offre de titres serait l’une des plus attendues de l’année, quelques mois après l’entrée de SpaceX au Nasdaq en juin 2026.
L’entreprise arrive en bourse avec un statut particulier. Anthropic est une public benefit corporation, une société dont les statuts imposent de servir un intérêt public en plus du rendement pour ses actionnaires. Elle vient d’annoncer qu’au moins 5 % de ses actions iront à un fonds dédié au bien public, ce qui porterait à environ 20 % la part de son capital consacrée à des causes d’intérêt général.
Ce que la cotation va changer
Une fois cotée, Anthropic deviendra l’équivalent américain d’une société anonyme faisant appel public à l’épargne. Elle devra publier ses comptes chaque trimestre, selon les normes comptables américaines et sous le contrôle de la SEC. Les indicateurs choisis par l’entreprise, comme le revenu annualisé ou le résultat ajusté, laisseront la place à des chiffres comparables d’un trimestre à l’autre.
Pour les entreprises qui bâtissent leurs produits sur Claude, ces publications auront une utilité très concrète : suivre la santé financière d’un fournisseur dont dépendent leurs outils. Reste la question que poseront les marchés : un chiffre d’affaires qui progresse de 45 % par trimestre suffira-t-il à financer 600 milliards de dollars d’engagements ?
